毎年、4月~5月は各上場企業の決算発表が続く時期です。
また、決算発表とともに「中期経営計画」を開示する企業も少なくありません。
今回はそんな2026年4月~5月に開示された中期経営計画の傾向などをまとめてみました。
傾向としても、開示スタイルに変化がうかがえます。
資本効率への向き合い方、株主との対話の深度、経営陣のコミットメントの見せ方など、「定型的な計画書」から一歩踏み込んだ事例が増えています。
この記事では、そんな、開示された中計から読み取れる全体的なトレンドと、特に印象的だった事例をご紹介します。
※当社の実績ではございません。
※当サイトが提供する情報は証券投資の勧誘を意図するものではありません。当サイトを利用しての情報収集・投資判断は皆様の自己責任により行われますようお願い致します。
※デザイン・IR業界活性化のための研究目的として各社様資料を引用して分析しています。
- 構成の傾向:中計の「構成」は標準化されつつある
- 外部環境の認識と課題の傾向
- 傾向1. 資本コストを明示し、企業価値向上(PBR・ROE改善)を数値で約束
- 傾向2. 株主還元方針の高度化(DOEの導入と累進配当)
- 傾向3.「長期のビジョンからの『バックキャスト(逆算)』と、それに伴うフェーズ分け」
- 傾向4. M&Aを活用した「ロールアップ戦略・ニッチ戦略」の明確化
- 傾向5. 既存の強みを起点とした「隣接領域・非連続成長」への挑戦
- 傾向6. 「AI・デジタル・データ」を成長ドライバーとした事業変革
- 傾向7. 特定の「メガトレンド(半導体・データセンター・CASE等)」への集中投資
- 傾向8. ターゲットとアプローチの「高解像度化」
- 傾向9. 非財務資本(AI活用・人的資本・自然資本)への独自アプローチ
- 傾向10. 投資家からの「耳の痛い生の意見」をそのまま掲載
- 傾向11. 投資家との「面談の実績データ(属性割合まで)」の詳細開示
- 傾向12. トップメッセージにおける率直な声
- まとめ
構成の傾向:中計の「構成」は標準化されつつある
今期開示された中計を横断して読むと、各社の構成が共通の枠組みに収まっていることに気づきます。裏を返せば、その枠組みの中で「何をどこまで踏み込んで書くか」が、各社の本気度と個性を映し出す鏡になるのではと考えます。
| 企業理念・パーパス・長期ビジョン | 企業の存在意義や長期的に目指す姿を再確認し、中計の基盤として提示 |
| 前中計の振り返り・総括 | 前中計の目標達成状況、成果、および未達の要因(課題)を分析し、新中計への接続を説明 |
| 外部環境の認識と課題 | インフレ、地政学リスク、少子高齢化・人手不足、AIなどの技術革新、サステナビリティへの要請など、マクロ環境の変化を分析 |
| 基本方針・重点戦略(ロードマップ) | 課題解決と成長に向けた全社的なテーマや、事業構造の変革シナリオを提示 |
| 事業別・セグメント別戦略 | 既存事業の収益強化、不採算事業の整理、成長分野や新規事業への投資など、各事業のアクションプランを詳述 |
| 数値目標・KPI | 売上高や営業利益などの財務目標に加え、資本効率の指標、非財務目標を設定 |
| 財務戦略・キャピタルアロケーション | 創出したキャッシュを成長投資(設備投資、M&Aなど)と株主還元にどう配分するかを明確化 |
| ESG・人的資本・サステナビリティ | 財務面以外の持続的成長基盤についての戦略を独立した項目として設置 |
外部環境の認識と課題の傾向
各社は現在の外部環境を「極めて不確実性が高く、変化が激しい状況」と認識しており、主に以下の4つの事象が複雑に絡み合った課題を共通して挙げています。
| インフレ・金利上昇と地政学リスク | 原材料やエネルギー価格の高止まり、中東情勢や米中対立によるサプライチェーンの不安定化に加え、「金利のある世界」への移行が企業のコスト増を強く圧迫しています。これに伴い、生活者の節約志向や住宅需要の低迷なども課題となっています。 |
| 深刻な人手不足と人口動態の変化 | 少子高齢化に伴う総労働人口の減少や国内市場(内需)の縮小に加え、IT人材、専門技術者、現場の働き手などの慢性的な不足・技術継承の難航が、ほぼ全業界で事業継続の大きなボトルネックとして認識されています。 |
| AI・デジタル技術の急速な進展 | 生成AIなどの台頭により、ビジネスモデルの変革(DX)や生産性向上が急務となる一方、サイバーセキュリティの脅威拡大や、高度な技術に対応できる人材確保・設備投資競争の激化が課題となっています。 |
| サステナビリティ・気候変動への対応 | 激甚化する自然災害や社会インフラの老朽化への対応リスクに加え、カーボンニュートラル(脱炭素)や資源循環に向けた環境配慮への社会的要請が一段と強まっています。 |
傾向1. 資本コストを明示し、企業価値向上(PBR・ROE改善)を数値で約束
自社の「資本コスト」を具体的に計算して明示し、それを上回るリターン(ROEやROIC)を出すことでPBR1倍超を目指す、という論理的な財務アプローチが増えています。
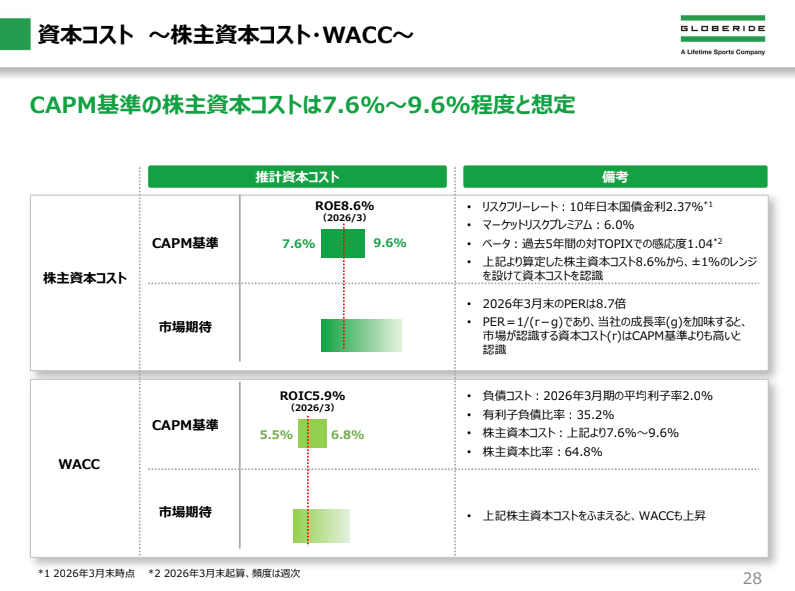
グローブライド
CAPM基準を用いて自社の株主資本コストを「7.6%〜9.6%」と詳細に推計し、WACC(加重平均資本コスト)やPBR・PERの推移を客観的に分析した上で、ROE12%以上の達成によるPBR1.0倍超えのロードマップを示しています。
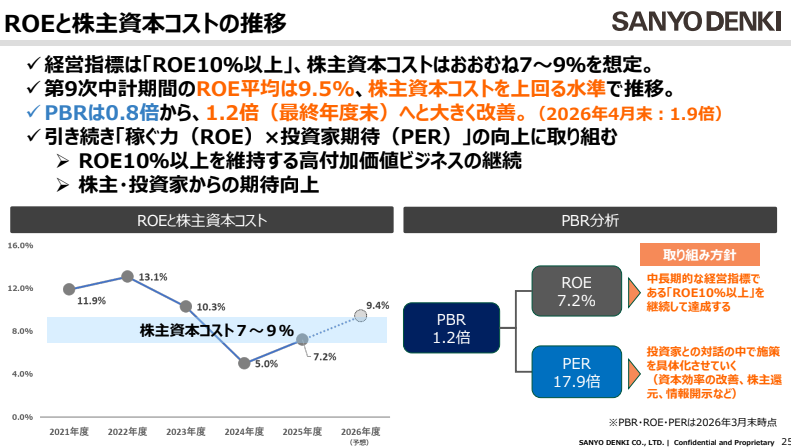
山洋電気
株主資本コストを「おおむね7〜9%」と想定し、目標ROEを10%以上に設定しています。
日本ヒューム
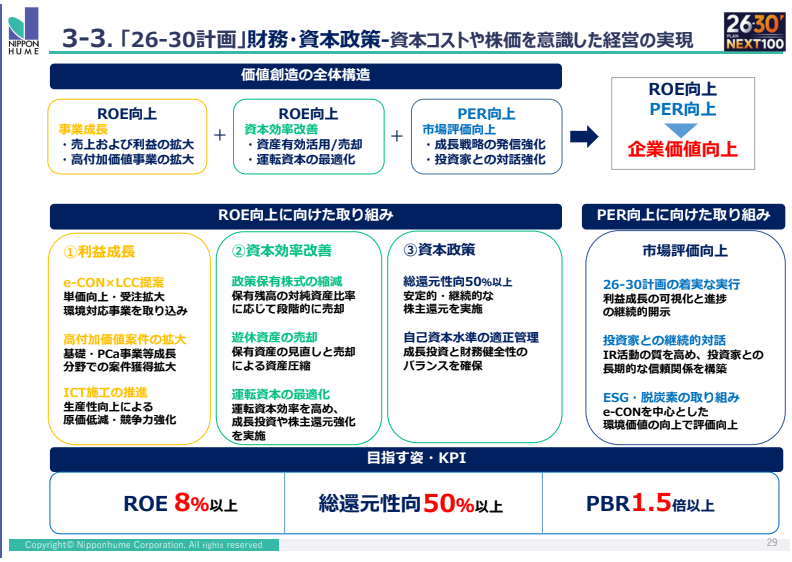
企業価値向上を「ROE向上」と「PER(市場評価)向上」の両輪と位置づけ、政策保有株式の段階的な売却や遊休資産の売却による資本効率の改善策を具体的に提示しています。
傾向2. 株主還元方針の高度化(DOEの導入と累進配当)
単なる「配当性向〇%」という目標から、業績変動に左右されにくい安定的な還元指標の導入へとトレンドが移行しています。
フージャース
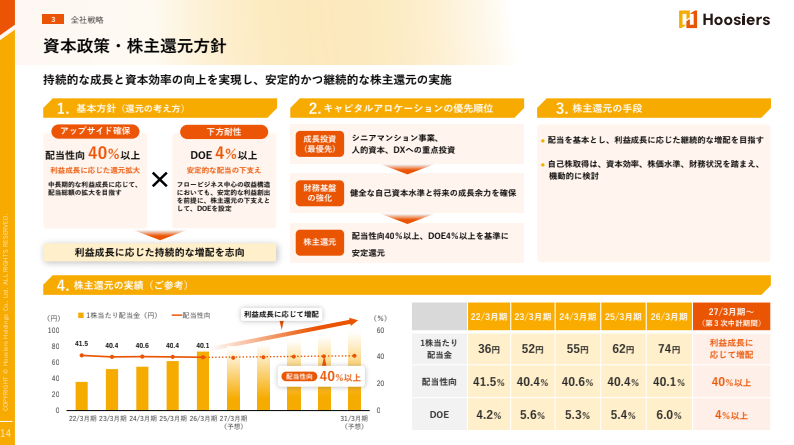
「配当性向40%以上」に加えて、純資産を基準とする「DOE(株主資本配当率)4%以上」を設定し、利益成長に応じた還元拡大と、安定的な配当の下支え(下方耐性)を両立させています。
三井住友トラストG
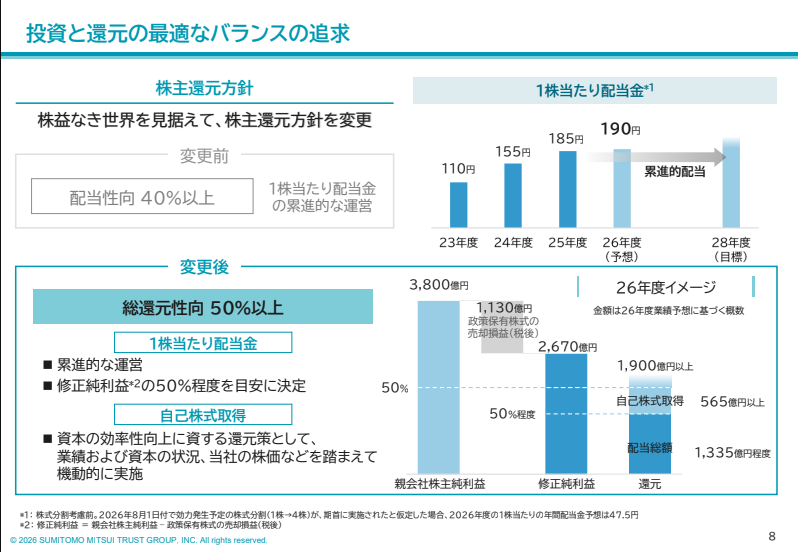
「株益なき世界」という独自の市場見通しのもと、株式等関係損益を除く「修正純利益」を基準とし、1株当たり配当金の「累進的な運営(減配せず維持・増配)」へと方針を明確に変更しています。
傾向3.「長期のビジョンからの『バックキャスト(逆算)』と、それに伴うフェーズ分け」
従来のような「現在の延長線上(フォアキャスト)」で3〜5年後の目標を立てるのではなく、10年後(2030年〜2035年)や「創立100周年」といった遠い未来の「ありたい姿」をまず強烈に定義し、そこから逆算して現在の中期経営計画を「第◯フェーズ」として位置づけるアプローチが主流となっています。
トーエネック
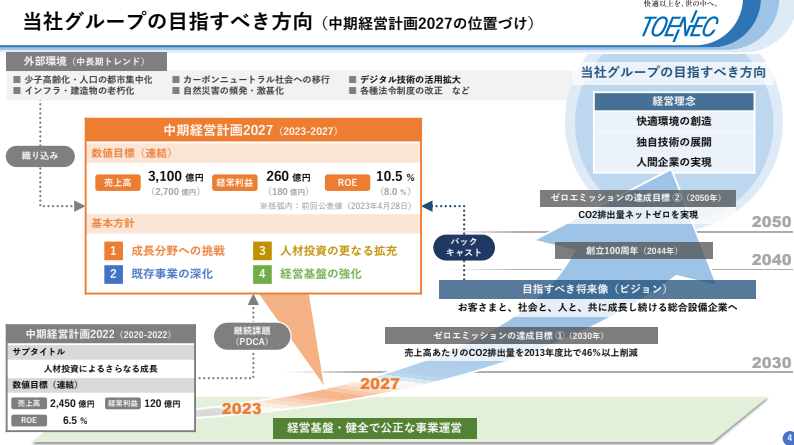
2050年のゼロエミッション達成目標や、創立100周年(2044年)を見据えた長期の目標を設定し、そこからの「バックキャスト」によって現在の中期経営計画を位置づけていることを明記しています。
南日本銀行
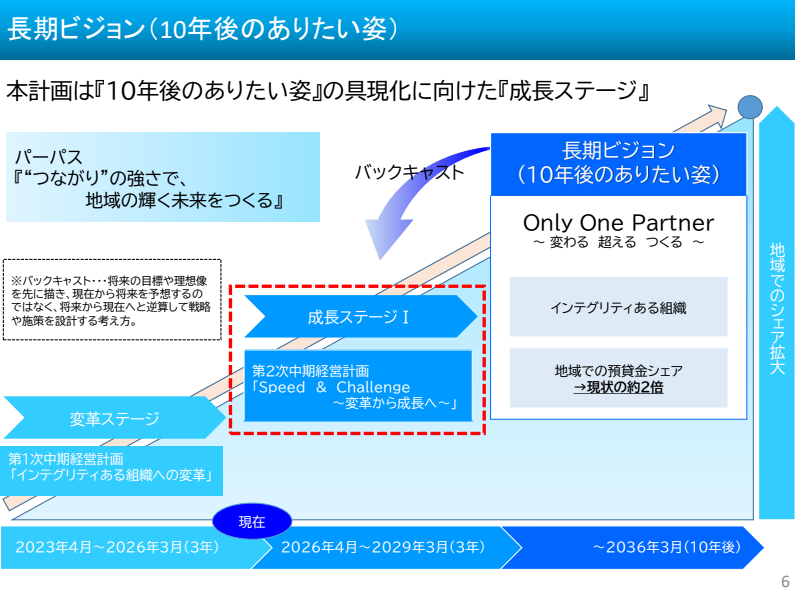
10年後のありたい姿として長期ビジョン(Only One Partner)を策定し、そのビジョンからバックキャストして、今回の第2次中期経営計画をロードマップ上の「成長ステージⅠ」と定めています。
ファインシンター
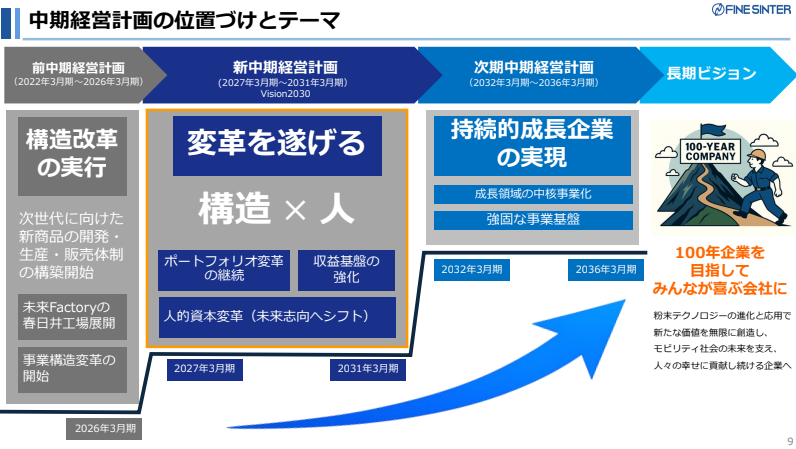
「100年企業を目指して」というゴールに向け、長期ビジョン(Vision2030)の達成プロセスを描き、現在の中計を「変革を遂げる」期間、次期中計(2032年~2036年)を「持続的成長企業の実現」期間として、10年以上にわたる中計の連なりをロードマップ化しています。
傾向4. M&Aを活用した「ロールアップ戦略・ニッチ戦略」の明確化
自社の成長を時間を買って加速させるため、M&Aを主軸に据え、その「狙い」を明確にしている事例も多く見られました。
ヨシムラ・F・HD
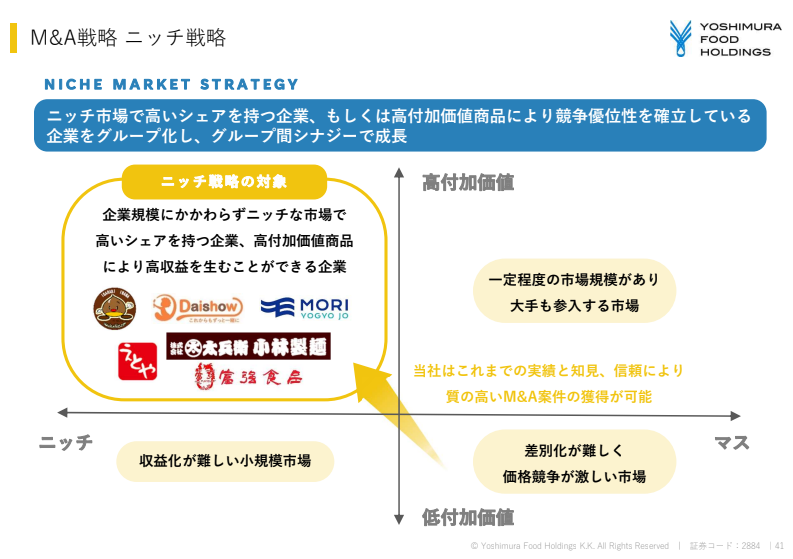
中小食品企業のM&Aにおいて、特定の分野で独自の地位を持つ企業を核に同業他社を巻き込む「ロールアップ戦略」と、高付加価値商品を持つ企業を狙う「ニッチ戦略」を推進しています。さらに、北海道の水産加工業(ホタテ加工など)といった具体的な成功例を提示し、ターゲット企業の定量条件(売上高、収益性など)まで詳細に公開して成長の再現性をアピールしています。
三井松島HD
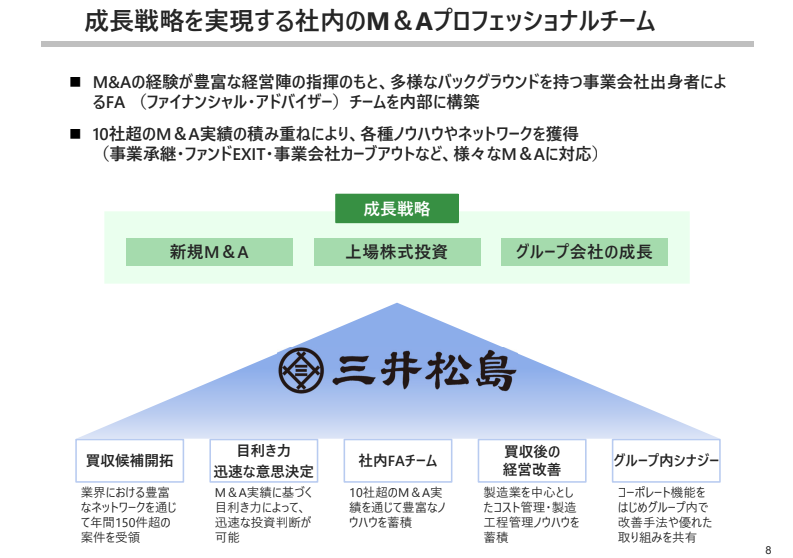
成長戦略の柱の一つとしてM&Aを掲げ、多様なバックグラウンドを持つ人材による「社内FAチーム」を構築しています。豊富なM&A実績に基づく目利き力で迅速な投資判断を行い、グループ会社としてロールアップ成長させる仕組みを戦略として明記しています。
傾向5. 既存の強みを起点とした「隣接領域・非連続成長」への挑戦
安定した既存事業をベースとしつつ、そこから派生する新たな領域への展開で大きく成長のカーブを上げる(非連続な成長)戦略を掲載している事例です。
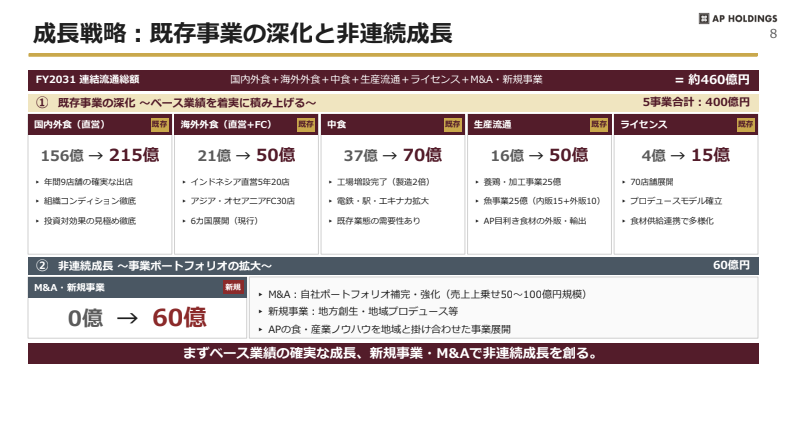
APHD(エー・ピーホールディングス)
「既存事業の深化」として国内・海外外食の確実な出店・収益化によるベース業績の積み上げを図る一方で、「非連続成長」としてM&Aや、地方創生・地域プロデュース等の新規事業に60億円規模の売上を見込む事業ポートフォリオ拡大戦略を掲げています。
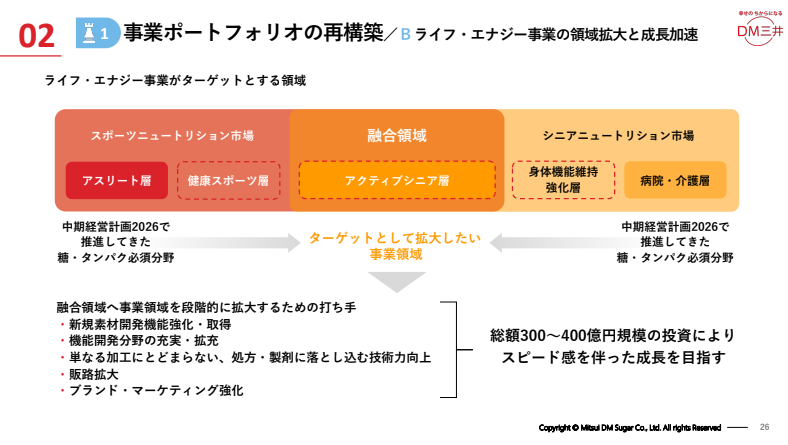
DM三井製糖
ライフ・エナジー事業において、既存の知見を活かし、シニアニュートリション(介護・身体機能維持)やスポーツニュートリション(アスリート・健康スポーツ層)といった「融合領域」へと事業領域を段階的に拡大する戦略を描いています。
傾向6. 「AI・デジタル・データ」を成長ドライバーとした事業変革
デジタル技術やAIを単なる「社内の業務効率化」にとどめず、新たな事業価値やビジネスモデルを創出する「稼ぐための武器」として戦略の中心に置いている事例です。
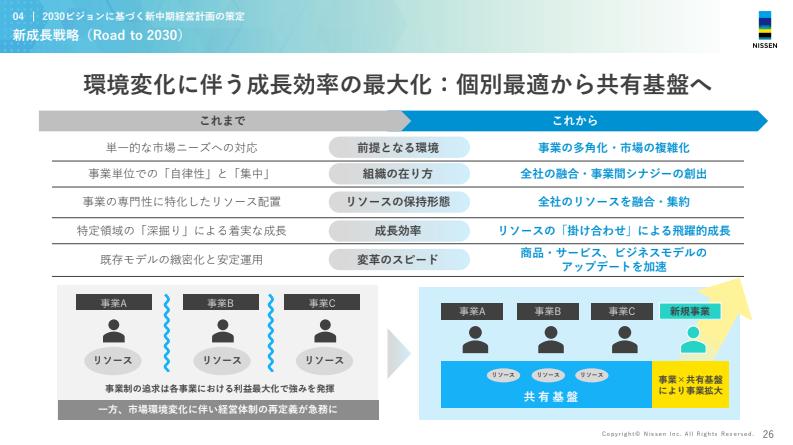
日宣
事業ごとの個別最適から脱却し、「イノベーション&エキスパート本部」を中心とした全社の「共有基盤」を構築しています。社内データベースの開発やAI化を推進し、全社のリソースを掛け合わせることで、クライアントの新たなニーズの発掘や新市場への横展開を加速させる戦略です。
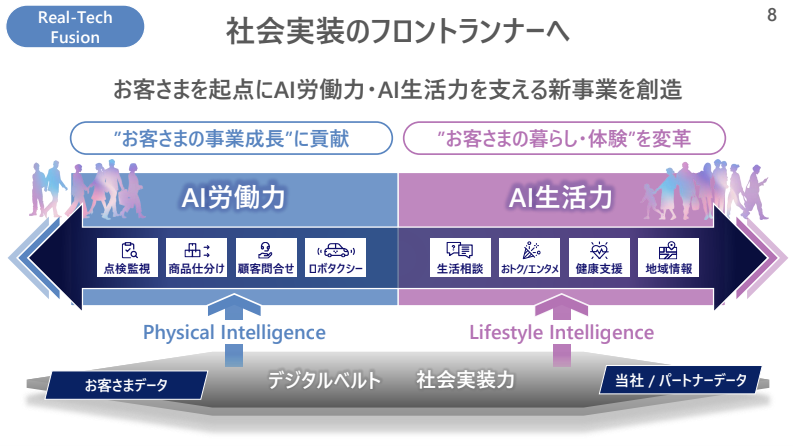
KDDI
通信インフラにとどまらず、ドローンとAIを掛け合わせた「AI労働力」によるインフラ点検や、立坑内部などの「現場デジタルツイン」、顧客理解を高度化する「カスタマーデジタルツイン」など、膨大なデータを活用して社会課題を解決する「社会実装力」を成長の核としています。
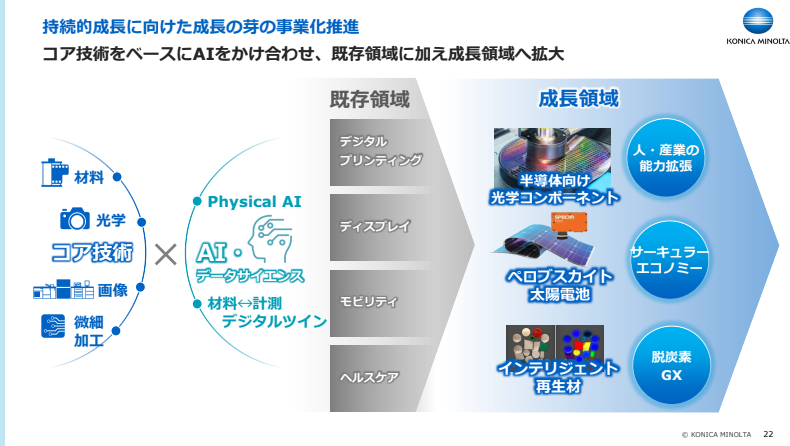
コニカミノルタ
自社のコア技術(光学、材料、画像、微細加工など)に「AI・データサイエンス」を掛け合わせることで、「インテリジェント再生材」や「ペロブスカイト太陽電池」など、全く新しい成長の芽を育成・収益化していくロードマップを示しています。
傾向7. 特定の「メガトレンド(半導体・データセンター・CASE等)」への集中投資
急成長が見込まれる特定の市場に対し、自社の技術リソースを集中させる戦略を掲載した事例です。
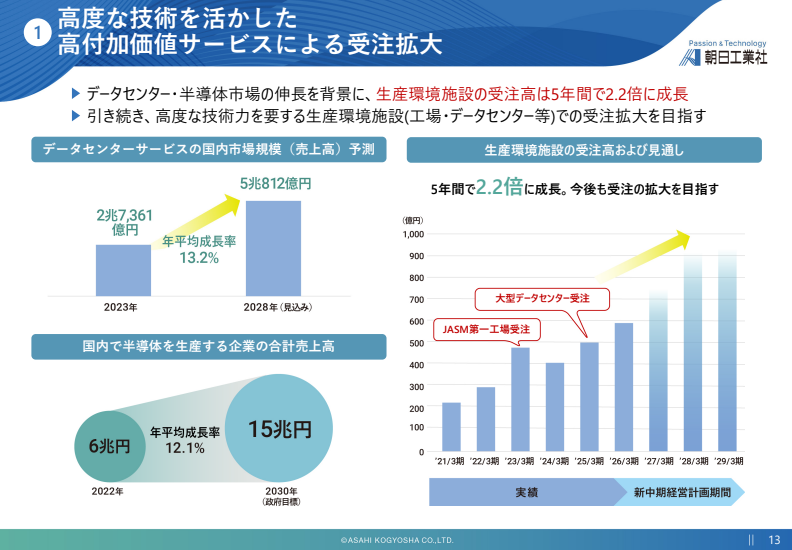
朝日工業社
データセンターや半導体市場の急速な伸長を背景に、高度な技術力を要する「生産環境施設(工場・データセンター等)」の受注拡大を成長戦略の最重要項目として掲げ、機器製造機能とのシナジーによる高付加価値サービスの提供を狙っています。
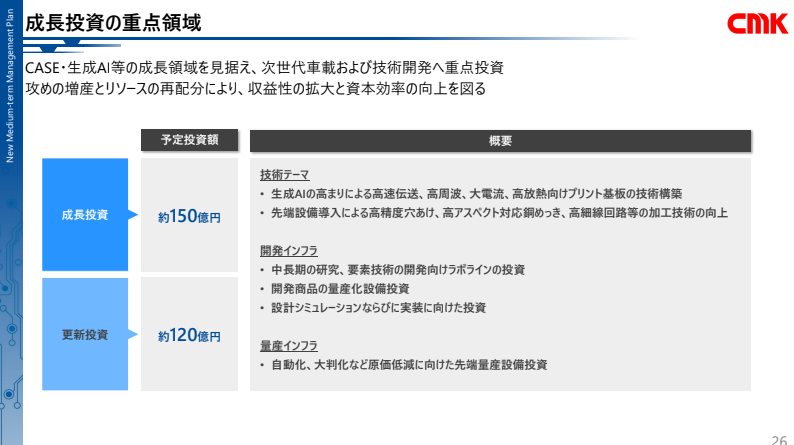
CMK
車の電動化(CASE)や生成AIの普及を見据え、高速伝送、高周波、大電流、高放熱などに対応する高機能プリント基板の技術構築および先端量産設備への重点投資(約150億円の成長投資)を戦略の中核に据えています。
傾向8. ターゲットとアプローチの「高解像度化」
「売上を増やす」という抽象的な目標ではなく、ターゲットとアプローチ手法を極めて具体的に定義している事例です。
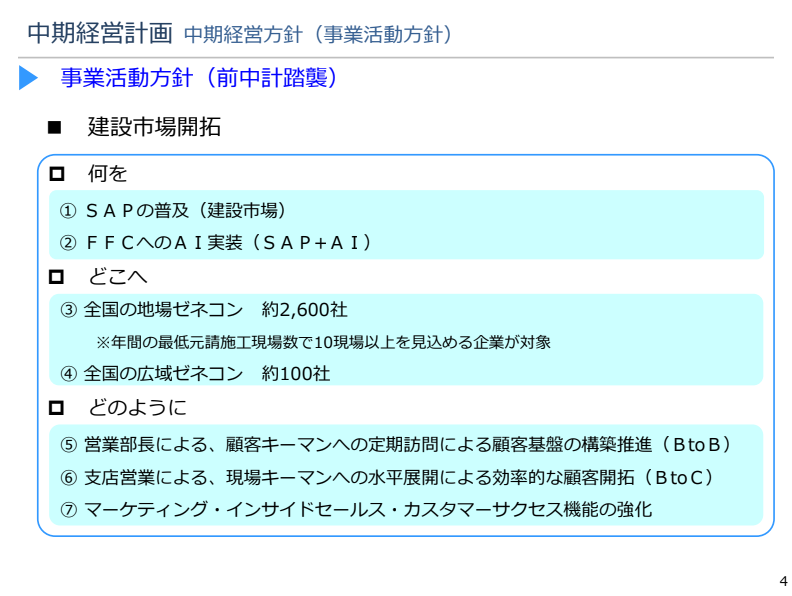
シーティーエス
建設市場開拓において、「何を(SAPの普及、AI実装)」「どこへ(全国の地場ゼネコン約2,600社、広域ゼネコン約100社)」「どのように(営業部長による顧客キーマンへの定期訪問、インサイドセールスの強化など)」と、営業戦術レベルの具体的なアクションプランを中計の「事業活動方針」としてそのまま開示しています。
傾向9. 非財務資本(AI活用・人的資本・自然資本)への独自アプローチ
DXや人的資本といったテーマにおいて、抽象的なスローガンではなく、各社独自の具体的な施策や枠組みが導入されています。
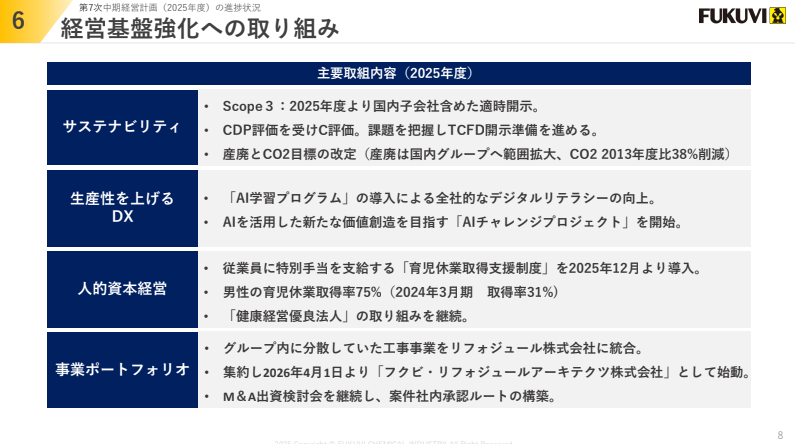
フクビ化学工業
「AI学習プログラム」の導入や「AI利用ガイドライン」の制定、独自の「AIチャレンジプロジェクト」の開始を明記しています。
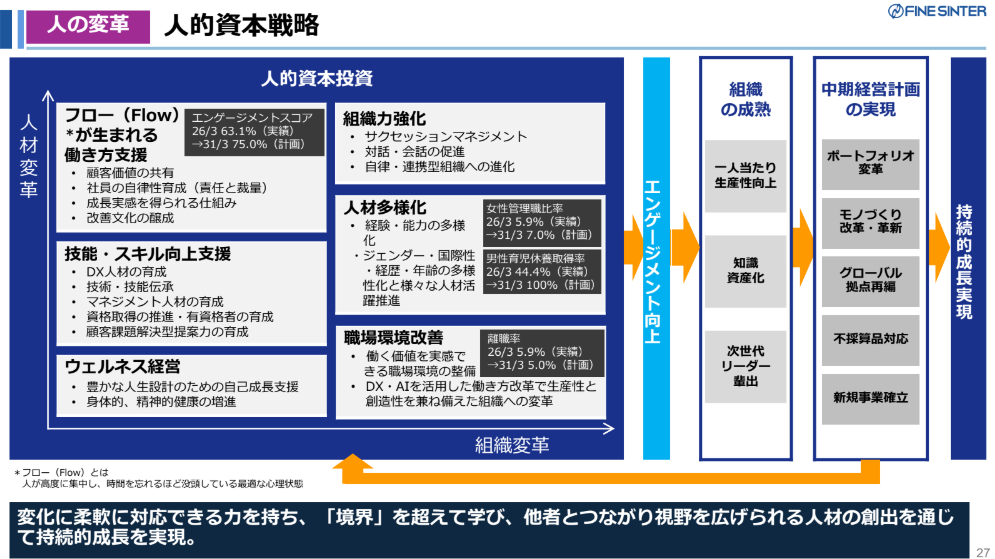
ファインシンター
人が時間を忘れて没頭する「フロー(Flow)」状態を生み出す働き方支援という、心理的アプローチを取り入れたユニークな人財変革を掲げています。
川田TECH
自然資本・生物多様性への対応として、国際的な枠組みである「TNFDが提唱するLEAPアプローチ(発見・診断・評価・準備)」を用いた分析を開示しています。
傾向10. 投資家からの「耳の痛い生の意見」をそのまま掲載
自社の課題から目を背けず、投資家からの率直な指摘を資料に記載し、改善を約束しています。
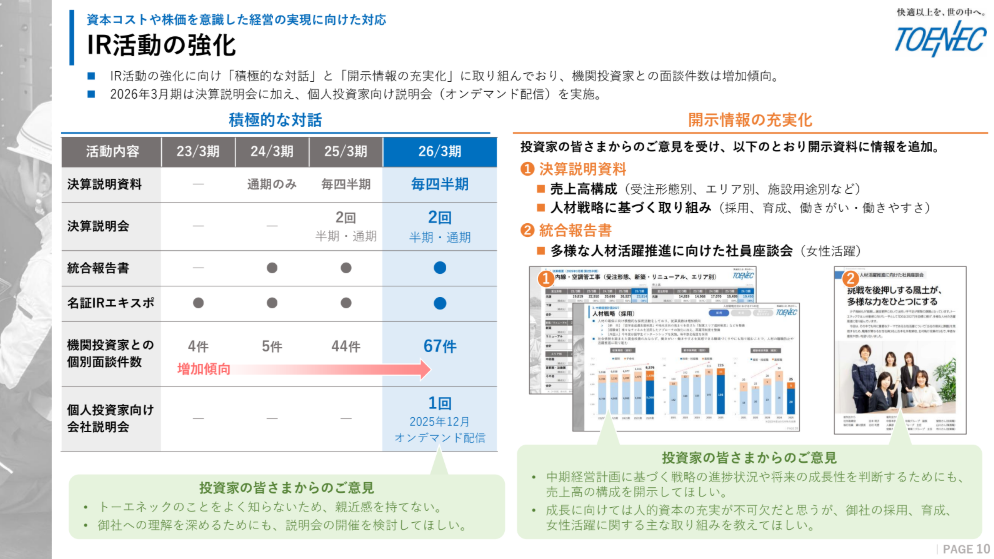
トーエネック
IR活動の強化を説明するスライドで、投資家からの意見として「トーエネックのことをよく知らないため、親近感を持てない」という、非常にストレートで耳の痛い声をあえてそのまま掲載しています。その上で、企業理解を深めるための説明会開催など、具体的な対話と開示の充実化に真摯に取り組む姿勢を示しています。
傾向11. 投資家との「面談の実績データ(属性割合まで)」の詳細開示
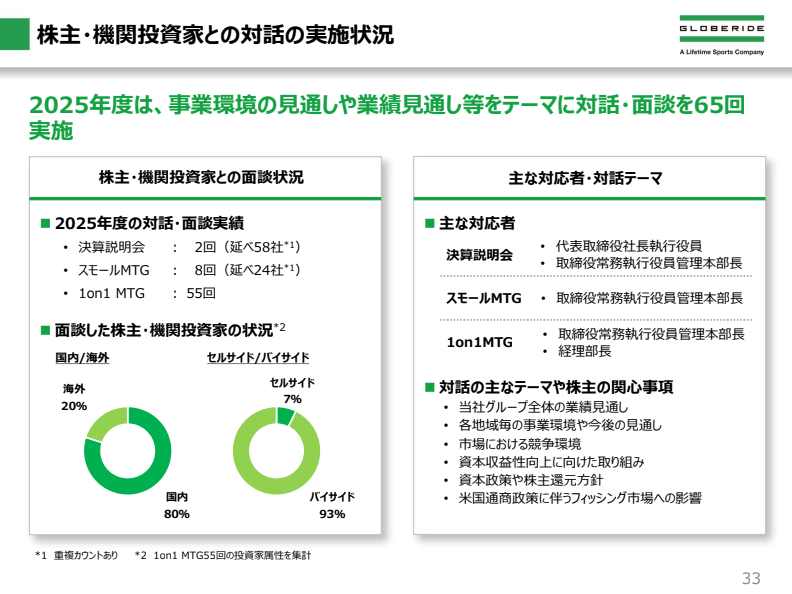
コーポレートガバナンス・コードで求められる「株主との対話」の実績を、非常に細かくデータ化して報告しています。
グローブライド
1年間で実施した投資家との面談(65回)について、決算説明会や1on1ミーティングといった形式別の回数だけでなく、面談した投資家の属性(国内80%:海外20%、バイサイド93%:セルサイド7%)を円グラフで詳細に開示しています。さらに対話の主なテーマや関心事項までリスト化しており、IR活動の実態を極めて透明性高く可視化しています。
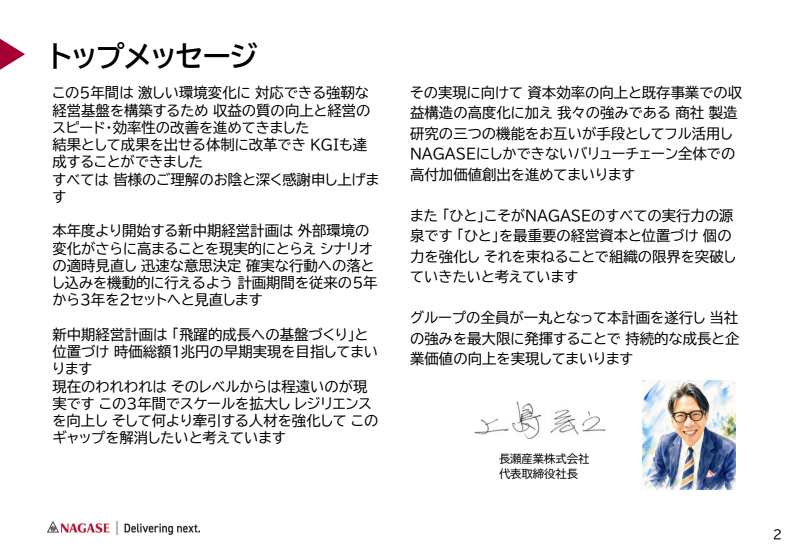
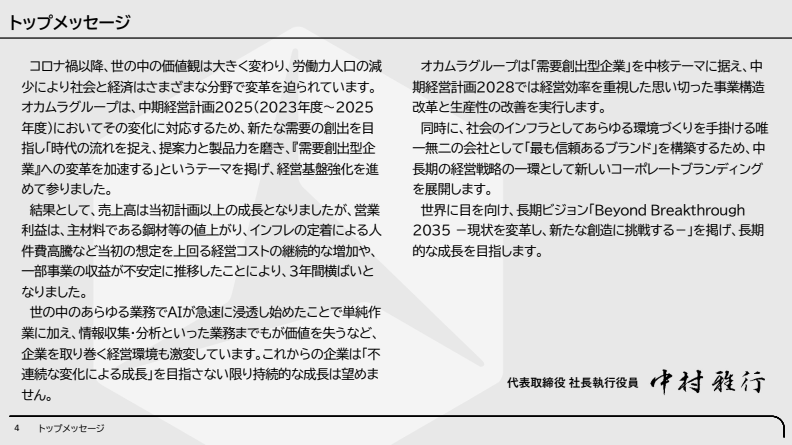
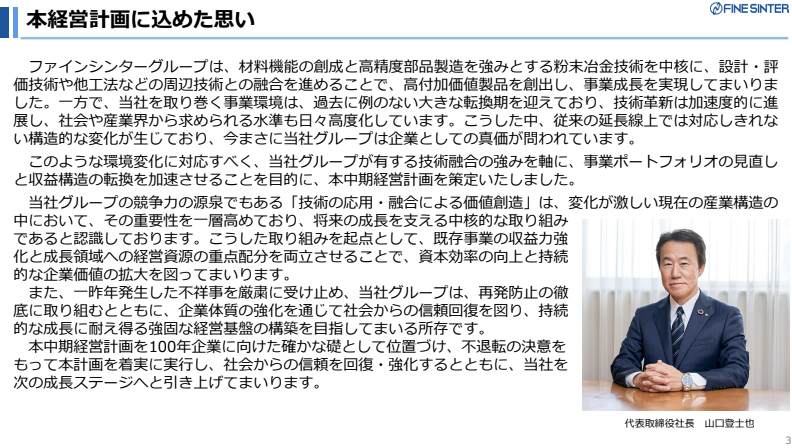
傾向12. トップメッセージにおける率直な声
経営トップ自らが、自社の現状に対する厳しい評価を語り、変革への危機感を示しています。
長瀬産業
中計のトップメッセージにおいて、「時価総額1兆円の早期実現を目指してまいります」という高い目標を掲げた直後に、「現在のわれわれは、そのレベルからは程遠いのが現実です」と、自社の現状を非常にシビアに評価する言葉を社長自身の名義で率直に綴っています。現状への強い危機感と、目標達成に向けた覚悟が伝わるユニークな導入です。
オカムラ
前中計の未達要因を冷静に分析した上で、AI台頭などの環境激変に対する強い危機感を表明しています。
ファインシンター
過去の失敗から目を背けず、信頼回復と未来への変革に対するトップの強い意志を表明しています。
まとめ
2026年4〜5月の中計開示に共通しているのは、「投資家に読んでもらう資料」から「投資家と対話するための資料」へという意識の変化が見え隠れします。
資本コストの明示、累進配当へのコミット、トップ自らの率直な言葉——
いずれも、定型の枠組みの中で「どこまで踏み込むか」が各社の本気度を映し出していると感じます。
中期経営計画は企業の思想、ビジョンと覚悟を問われる場になっているのではないでしょうか。